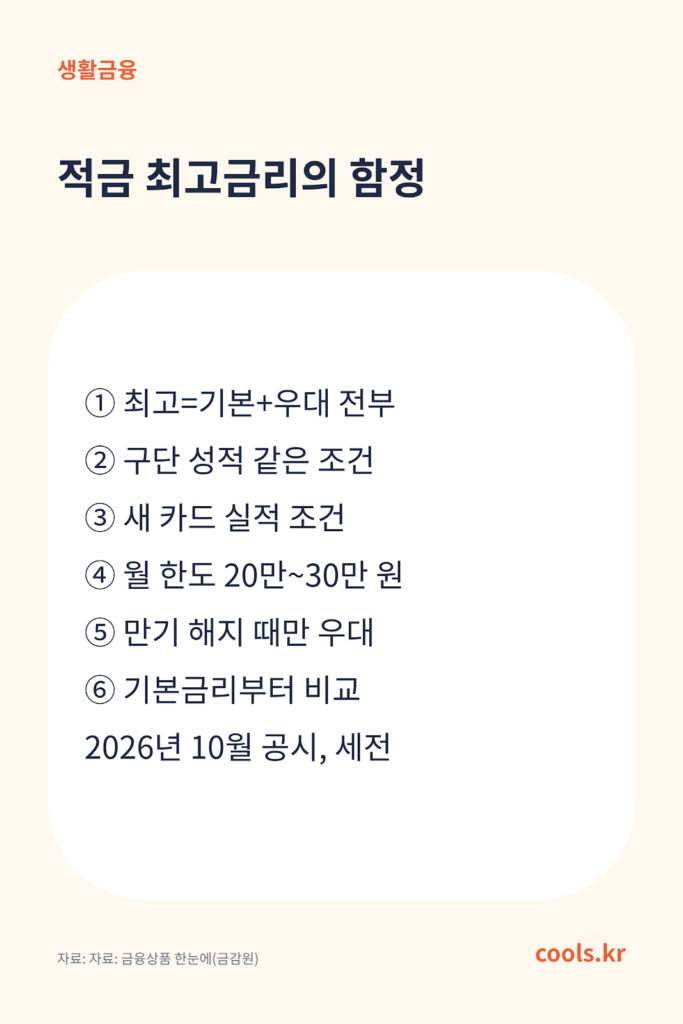
적금 광고에서 연 15%, 연 14% 같은 숫자를 보면 일단 눈이 커짐. 근데 그 숫자를 그대로 받는 사람은 생각보다 드묾. 최고금리는 우대조건을 전부 채웠을 때의 숫자라서, 기본금리와 우대조건, 월 납입 한도를 같이 봐야 실제로 받을 금리가 보임.
기준: 금융감독원 금융상품 한눈에 2026년 10월 공시, 2026년 11월 15일 수집. 12개월 기준 세전 연 금리. 상품 이름은 구조를 설명하려는 예시이며 가입을 권하는 내용이 아님.
최고금리 = 기본금리 + 우대금리 전부
적금 공시에는 보통 숫자가 두 개 나옴. 아무 조건 없이 받는 기본금리, 그리고 우대조건을 다 채웠을 때의 최고 우대금리. 광고에 크게 붙는 건 대부분 뒤의 숫자임. 둘 사이 차이가 클수록 채워야 할 조건이 많거나 까다롭다고 보면 됨.
최고금리 높은 적금, 다시 놓고 보면
| 상품 | 기본 | 최고 | 월 한도 | 우대조건 요약 |
|---|---|---|---|---|
| 예가람저축은행 핑크스파이더스 V6 적금 | 4.0% | 15.0% | 30만 원 | 구단 정규시즌 승수, 플레이오프·챔피언결정전 진출, 최종 우승 |
| 웰컴저축은행 웰뱅 라이킷(LIKIT) 적금 | 2.0% | 14.0% | 30만 원 | 제휴 카드 결제계좌 지정(2.0%p), 카드 누적 이용 50만 원 이상(7.0%p), 카드 자동이체 납부 3개월 이상(3.0%p) |
| 웰컴저축은행 웰뱅 워킹 적금 | 1.0% | 8.0% | 20만 원 | 연간 걸음 수(400만 보 이상 6.0%p), 자동이체 6회 이상(1.0%p) |
| 애큐온저축은행 애(愛)랑해적금 | 3.0% | 8.0% | 30만 원 | 임신·출산·자녀 우대(3.5%p), 입출금통장 평잔 50만 원 3회 이상(1.5%p) |
| 경남은행 오면우대! 하면우대! 정기적금 | 1.9% | 7.0% | 50만 원 | 신규·기존 고객별로 카드 결제, 급여·연금 입금, 공과금 자동이체 등 |
가입 대상은 핑크스파이더스 V6가 개인, 라이킷과 워킹은 제한 없음, 애랑해는 만 19세 이상 개인, 경남은행 상품은 실명의 개인임.
함정 1. 내 노력과 상관없는 조건
스포츠 구단 성적처럼 내가 어떻게 할 수 없는 조건이 붙은 상품이 있음. 이런 상품은 최고금리 말고 기본금리를 내 금리로 잡고 보는 게 안전함. 핑크스파이더스 V6라면 출발점은 4.0%임.
함정 2. 새 카드와 실적이 따라옴
라이킷 적금은 우대 12%p 중 7.0%p가 제휴 카드 누적 이용 50만 원 이상 조건임. 원래 그 카드를 쓰던 사람이 아니라면 금리를 위해 카드를 새로 만들고 실적을 채워야 함. 연회비나 굳이 안 해도 될 소비가 생기면 우대금리로 늘어난 이자보다 나가는 돈이 더 클 수 있음.
함정 3. 월 한도가 작으면 이자도 작음
최고금리가 높은 상품일수록 월 한도가 20만~30만 원으로 묶인 경우가 많음. 금리가 높아도 넣을 수 있는 돈이 적으면 이자 총액은 크지 않음. 게다가 적금은 매달 넣은 돈마다 남은 기간만큼만 이자가 붙음. 1년 내내 원금 전체에 연 금리가 붙는 예금과 달라서, 금리 숫자만 보고 기대한 것보다 이자가 적게 느껴지는 이유가 이거임.
함정 4. 만기까지 가야 주는 우대
우대금리 중에는 만기 해지할 때만 주는 항목이 꽤 있음. 중간에 깨면 우대는 사라지고 중도해지 이율이 붙는 경우가 많음. 1년 동안 손대지 않을 돈인지부터 정하는 게 순서임.
조건 없는 적금과 나란히 놓기
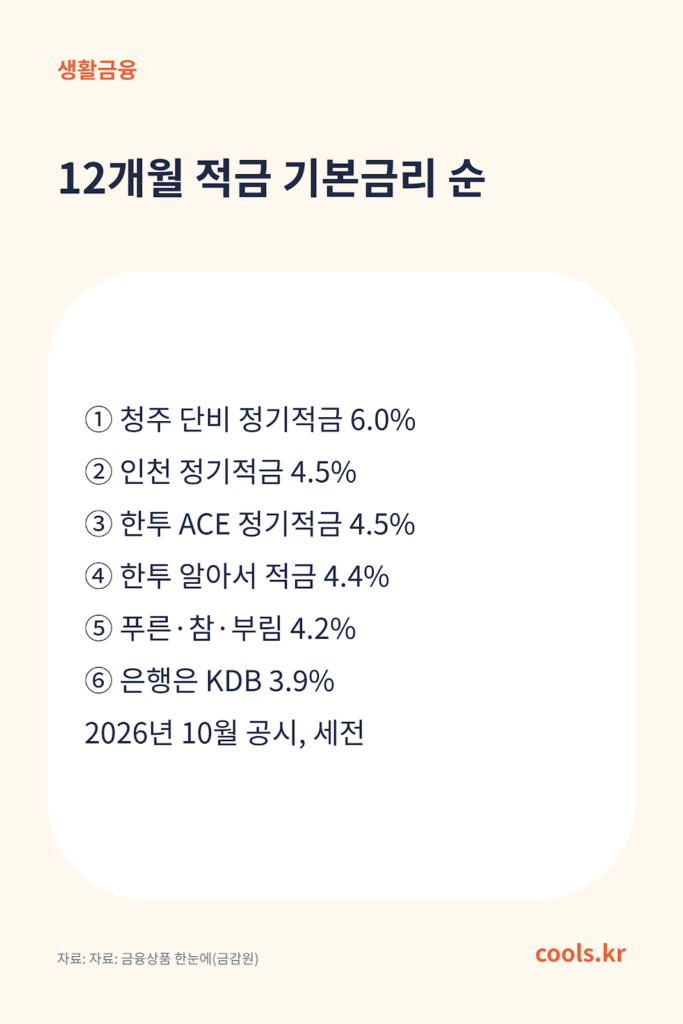
같은 공시 안에 우대조건 없이 기본금리가 곧 최고금리인 적금도 있음. 청주저축은행 단비 정기적금은 기본·최고 모두 6.0%에 가입 대상 제한이 없음(월 한도는 공시에 표기 없음). 한국투자저축은행 한투 ACE e-정기적금도 기본·최고 모두 4.5%임. 우대조건을 다 채울 자신이 없다면 이런 상품의 금리와 최고금리 상품의 기본금리를 비교하는 게 현실적임.
가입 전 체크리스트
- 기본금리는 몇 %인지
- 우대조건 중 지금 생활 그대로 채울 수 있는 건 어떤 것인지
- 새로 만들어야 하는 카드·통장이 있는지
- 월 납입 한도와 내가 넣을 금액이 맞는지
- 우대금리가 만기 해지 조건인지
- 가입 대상(나이, 첫 거래 여부 등)에 해당하는지
정리
최고금리는 조건을 다 채운다는 전제가 붙은 숫자임. 내가 받을 금리는 기본금리에 확실히 채울 수 있는 우대만 더해서 계산해 보는 게 맞음. 순위표를 볼 때도 최고금리 칸보다 기본금리 칸을 먼저 보는 습관이 도움이 됨.
출처
- 금융감독원 금융상품 한눈에 (2026년 10월 공시, 2026년 11월 15일 수집)
조건과 금리는 바뀔 수 있으니 가입·신청 전에 해당 기관에서 확인하세요.