목돈을 1년 묶어 두려고 금리표를 열면 ‘최고 4%대’가 줄줄이 보여서 오히려 고르기가 어려움. 그래서 이번엔 우대조건을 다 뺀 기본금리 순으로 12개월 정기예금을 다시 줄 세워 봄.
기준: 금융감독원 금융상품 한눈에 2026년 10월 공시, 2026년 11월 17일 수집. 수집 목록은 12개월 최고금리가 높은 상품 위주라 모든 상품을 담은 것은 아님. 정보 정리이며 가입을 권하는 글이 아님.
왜 기본금리부터 보는지
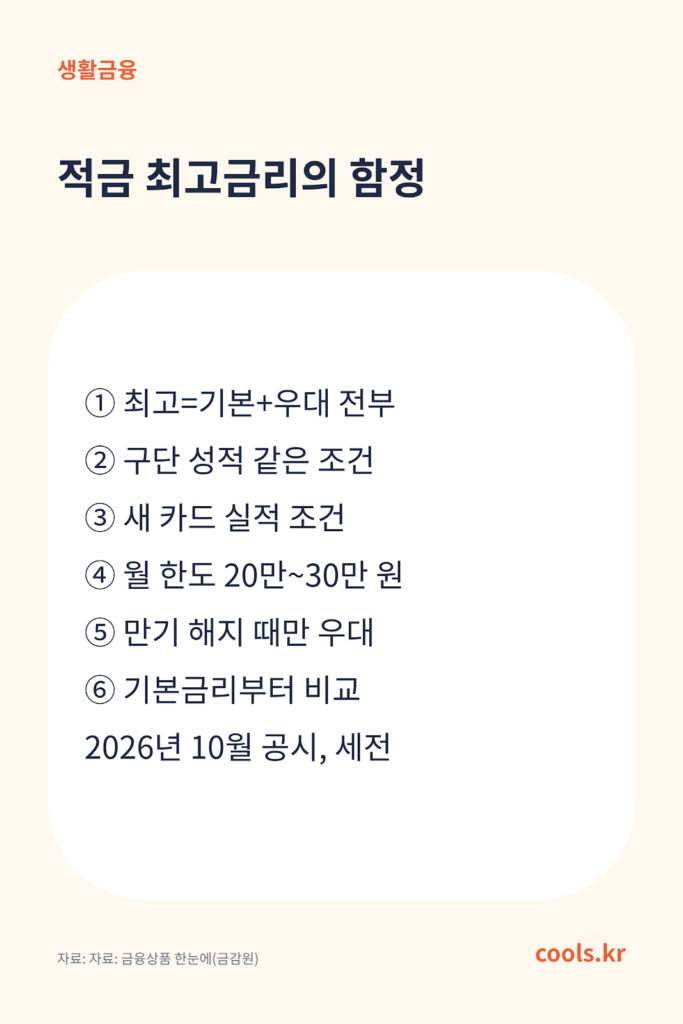
최고금리는 우대조건을 전부 채웠을 때 숫자임. 신규고객, 마케팅 동의, 재예치, 카드 실적 같은 조건이 하나라도 빠지면 그만큼 금리가 내려감. 기본금리는 조건 없이 받는 바닥값이라 비교 기준으로 쓰기 좋음.
특히 우대조건 중에는 만기 때 확인하는 것도 있음. 가입할 때는 4%대로 안내받았는데 만기에 조건 하나가 빠져서 기본금리만 받는 경우가 생길 수 있음. 그래서 아래 표는 기본금리 높은 순으로 놓고 최고금리와 조건을 옆에 같이 적음.
저축은행: 기본금리 상위
| 금융회사·상품 | 기본 | 최고 | 가입 방법·대상 | 우대조건·한도 |
|---|---|---|---|---|
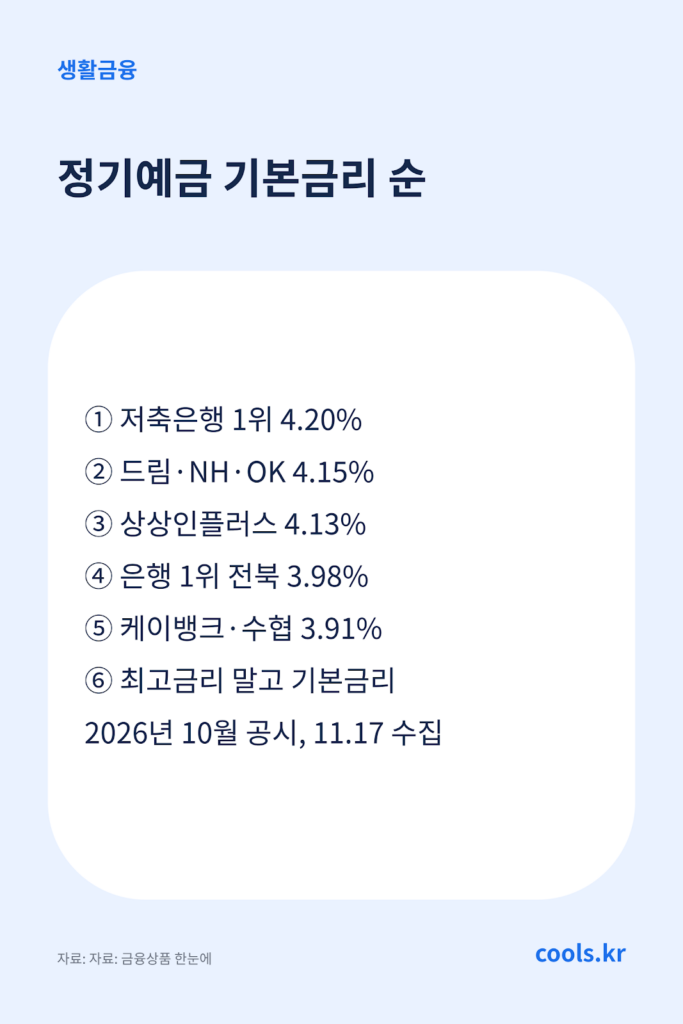
| 우리금융저축은행 e-회전정기예금 | 4.20% | 4.20% | 인터넷·스마트폰, 제한 없음 | 우대 없음, 한도 공시 없음 |
| 드림저축은행 인터넷정기예금 | 4.15% | 4.15% | 인터넷, 제한 없음 | 우대 없음, 한도 공시 없음 |
| 엔에이치저축은행 NH특판정기예금(모바일) | 4.15% | 4.15% | 스마트폰, 만 19세 이상 내국인 개인 | 우대 없음, 한도 공시 없음 |
| OK저축은행 OK e-정기예금 | 4.15% | 4.15% | 인터넷·스마트폰, 제한 없음 | 우대 없음, 한도 100억 원 |
| 상상인플러스저축은행 e-정기예금 | 4.13% | 4.13% | 인터넷·스마트폰, 제한 없음 | 우대 없음, 한도 공시 없음 |
| HB저축은행·스마트저축은행·참저축은행 비대면 상품 | 4.11% | 4.11% | 인터넷·스마트폰 | 우대 없음 |
저축은행은 기본금리와 최고금리가 같은 상품이 대부분이라 조건 신경 쓸 일이 적음. 같은 OK저축은행이라도 영업점 상품(OK정기예금)은 기본 4.05%에 보통예금 보유 시 0.1%p를 더 주는 구조라 비대면 상품과 차이가 남.
은행: 기본금리 상위
| 은행·상품 | 기본 | 최고 | 가입 방법·대상 | 우대조건·한도 |
|---|---|---|---|---|
| 전북은행 JB 다이렉트예금통장 | 3.98% | 3.98% | 인터넷·스마트폰, 실명의 개인 | 우대 없음 |
| 케이뱅크 내맘대로 이자받는 정기예금 | 3.91% | 3.91% | 스마트폰, 만 17세 이상 개인·개인사업자 | 우대 없음 |
| 수협은행 헤이(Hey)정기예금 | 3.91% | 3.91% | 인터넷·스마트폰, 실명의 개인 | 우대 없음, 한도 10억 원 |
| SC제일은행 e-그린세이브예금 | 3.85% | 4.05% | 인터넷·스마트폰, 개인 | 첫 거래 0.2%p 등, 한도 10억 원 |
| 경남은행 The파트너예금 | 3.60% | 4.00% | 스마트폰, 개인 | 거래 5년 이상·급여·카드 실적, 한도 10억 원 |
최고금리는 같은데 기본금리는 다른 경우
부산은행 더(The) 특판 정기예금과 경남은행 The든든예금(시즌2)은 최고금리가 4.1%로 표에 있는 은행 상품보다 높게 보임. 그런데 기본금리는 각각 2.1%, 2.55%임. 나머지는 신규고객, 특판·이벤트 우대, 알림 동의 같은 조건으로 채워지는 몫이라 조건을 못 맞추면 2%대에 머무름.
은행과 저축은행, 차이는 어느 정도인지
- 이번 공시 기준 기본금리 1위끼리 보면 저축은행 4.20%, 은행 3.98%로 0.22%p 차이
- 저축은행은 4.1%대 상품이 많고, 은행은 3.9%대가 위쪽에 몰려 있음
- 은행 쪽은 우대조건이 붙은 상품이 많아서 최고금리만 보면 차이가 더 작아 보임
- 인터넷전문은행과 지방은행의 비대면 상품이 은행 쪽 윗줄을 차지함
가입 전에 확인할 것
- 예금자보호: 2025년 9월 1일부터 금융회사별로 1인당 원금과 이자를 합쳐 1억 원까지 보호됨. 은행과 저축은행 모두 해당함
- 회전·변동금리: 상품명에 ‘회전’이나 ‘변동금리’가 붙으면 정해진 주기마다 금리가 다시 정해질 수 있어서 설명서에서 적용 방식을 봐야 함
- 가입 경로: 같은 회사라도 영업점, 인터넷, 앱 상품의 금리가 다를 수 있음
- 공시 시점: 표는 10월 공시라 지금 판매 금리와 다를 수 있음
정리
조건 없이 받는 금리로만 보면 저축은행 4.1~4.2%, 은행 3.9%대가 이번 공시의 윗줄임. 최고금리 숫자보다 기본금리와 내가 실제로 채울 수 있는 우대조건을 같이 놓고 보는 게 덜 헷갈림.
출처
- 금융감독원 금융상품 한눈에 (정기예금 12개월, 2026년 10월 공시, 2026.11.17 수집)
- 복지로: 9월 1일부터 1억 원까지 예금 보호(금융위원회 제공)
조건과 금리는 바뀔 수 있으니 가입·신청 전에 해당 기관에서 확인하세요.