적금 금리 광고를 보면 연 10%가 넘는 숫자가 먼저 눈에 들어오는데, 막상 조건을 따져 보면 내가 받을 금리는 한참 낮은 경우가 많음. 이럴 때 금융감독원의 금융상품 한눈에서 공시 금리를 직접 보면 기본금리와 우대조건을 한 화면에서 비교할 수 있음. 메뉴 위치부터 결과 표 읽는 법까지 순서대로 정리함.
최종 확인일: 2026년 11월 19일. 예시 금리는 금융상품 한눈에 공시(2026년 10월 공시분, 2026-11-19 수집) 기준.
금융상품 한눈에는 어떤 사이트인지
금융상품 한눈에(finlife.fss.or.kr)는 금융감독원이 운영하는 금융상품 비교 공시 사이트임. 금융감독원 파인의 금융상품 정보 메뉴에서도 소개하고 있고, 약 140여 개 금융기관의 예·적금과 대출 금리, 거래조건을 비교할 수 있다고 안내함.
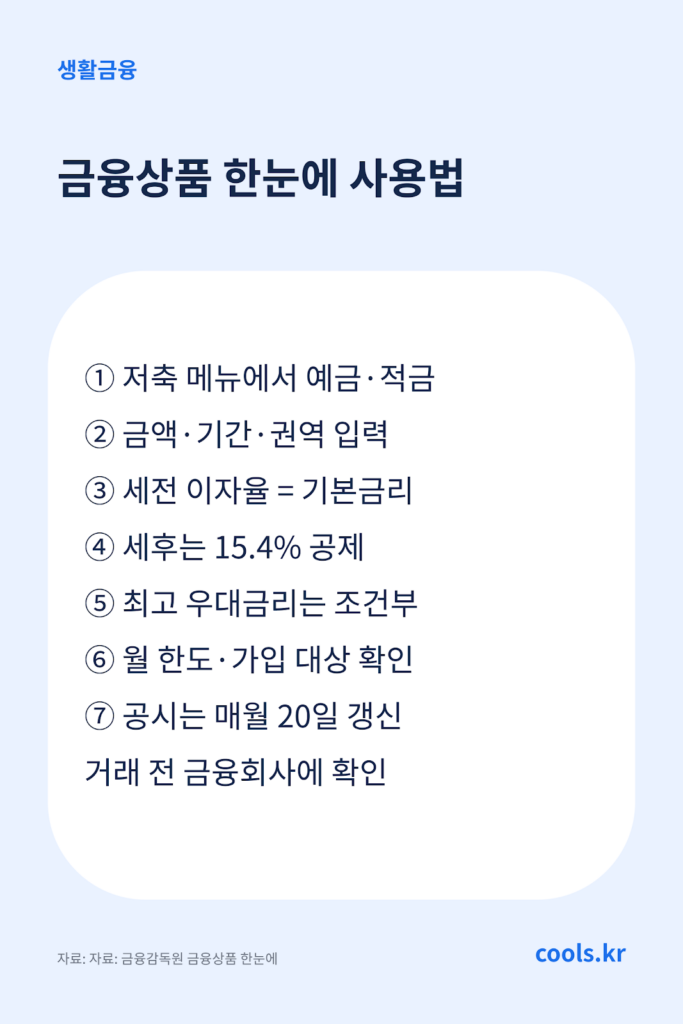
공시 자료는 금융회사가 각 금융협회에 낸 자료를 매월 20일 정기적으로 받아 올리고, 이자율 등 중요한 변동이 있으면 수시로 받아 공시한다고 함. 현재 판매 중인 상품만 공시 대상임.
예·적금 금리 조회 순서
- 메뉴 고르기: 저축 메뉴에서 정기예금 또는 적금 선택
- 저축 금액: 적금은 월 저축 금액(최대 1천만원)을 입력
- 저축 예정기간: 1·3·6·12·24·36개월 중 선택
- 금융권역: 전체, 은행, 저축은행, 신협조합 중 선택
- 세부 조건: 이자계산방식(단리·복리), 지역, 가입대상, 가입방법, 우대조건으로 좁히기
- 적립방식: 적금은 정액적립식과 자유적립식을 따로 고름
결과 표 읽는 법
| 항목 | 뜻 |
|---|---|
| 세전 이자율 | 우대조건을 반영하지 않은 기본금리 |
| 세후 이자율 | 원천징수세 15.4%(소득세 14%, 지방소득세 1.4%)를 뺸 금리 |
| 세후 이자(예시) | 입력한 금액·기간 기준 예상 이자. 자유적립식은 산출하지 않음 |
| 최고 우대금리 | 우대조건을 모두 채웠을 때의 금리 |
| 가입 대상 | 제한없음, 서민전용, 일부제한 중 하나 |
이자율은 모두 1년 기준으로 환산한 값이라, 만기 6개월 상품도 연 금리로 표시됨.
최고 금리 말고 네 가지를 같이 보기
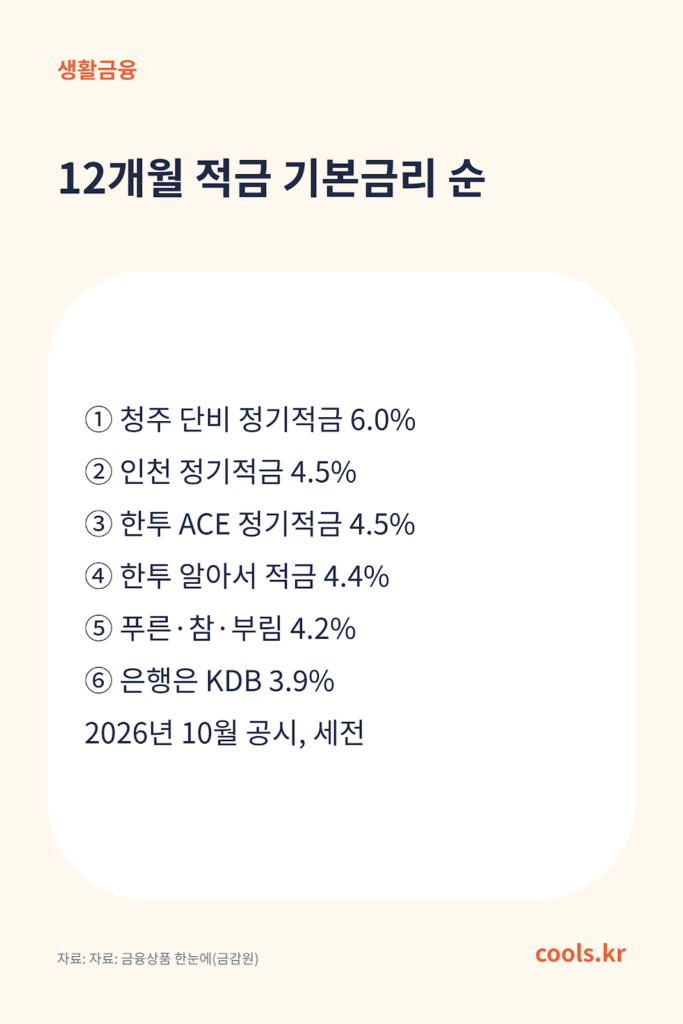
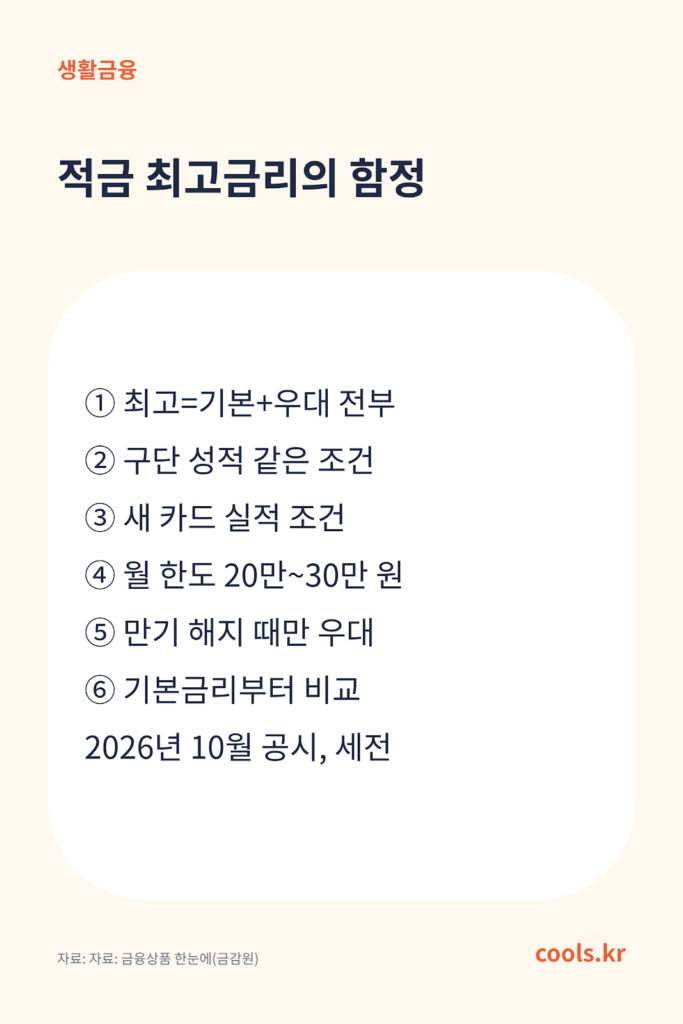
결과 표에서는 최고 우대금리만 보지 말고 기본금리, 우대조건, 월 납입 한도, 가입 대상을 같이 봐야 함. 2026년 10월 공시 12개월 적금 가운데 세 상품을 기본금리 순으로 예를 들면 차이가 바로 보임.
| 상품 | 기본 | 최고 | 월 한도 | 가입 대상·우대조건 |
|---|---|---|---|---|
| 애큐온저축은행 처음만난적금 | 연 6.5% | 연 8% | 20만원 | 첫거래·장기미거래 개인. 첫거래 우대, 자동이체 우대 등 |
| 청주저축은행 단비 정기적금 | 연 6% | 연 6% | 공시 없음 | 제한없음. 우대조건 없음 |
| 예가람저축은행 핑크스파이더스 V6 적금 | 연 4% | 연 15% | 30만원 | 개인. 구단 정규시즌 승수, 플레이오프·챔피언결정전 진출, 최종 우승에 따른 우대 |
최고 금리만 보면 세 번째 상품이 가장 높지만, 우대금리는 경기 결과에 달려 있어 미리 알 수 없음. 두 번째 상품은 우대조건 없이 기본금리 그대로임. 첫 번째 상품은 기본금리가 가장 높지만 가입 대상이 좁음. 이 표는 공시를 읽는 예시이고 상품을 추천하는 것이 아님.
예금자보호 한도도 같이 확인
금융위원회는 2025년 9월 1일부터 예금보호한도를 원금과 이자를 합쳐 1억원으로 올렸음. 5천만원에서 24년 만에 상향된 것임. 은행·저축은행 등이 대상이고, 펀드 같은 실적배당형 상품은 보호 대상이 아님.
조회할 때 주의할 점
- 이자율 등 거래조건이 수시로 바뀌어 공시가 늦을 수 있으니 거래 전에 해당 금융회사에 문의하라는 안내가 사이트에 있음
- 우대조건을 채울 자신이 없으면 세전 이자율(기본금리)을 기준으로 보면 됨
- 판매가 끝난 상품은 목록에서 빠짐
정리
금융상품 한눈에서는 저축 메뉴에서 정기예금이나 적금을 고르고, 금액·기간·권역을 넣은 뒤 세전 이자율(기본금리) 순으로 보는 게 출발점임. 최고 우대금리는 우대조건과 한도, 가입 대상을 확인한 뒤 판단하는 편이 안전함. 공시를 바탕으로 정리한 12개월 적금 금리 비교와 적금 최고금리의 함정도 같이 보면 이해가 쉬움.
조건과 금리는 바뀔 수 있으니 가입·신청 전에 해당 기관에서 확인하세요.